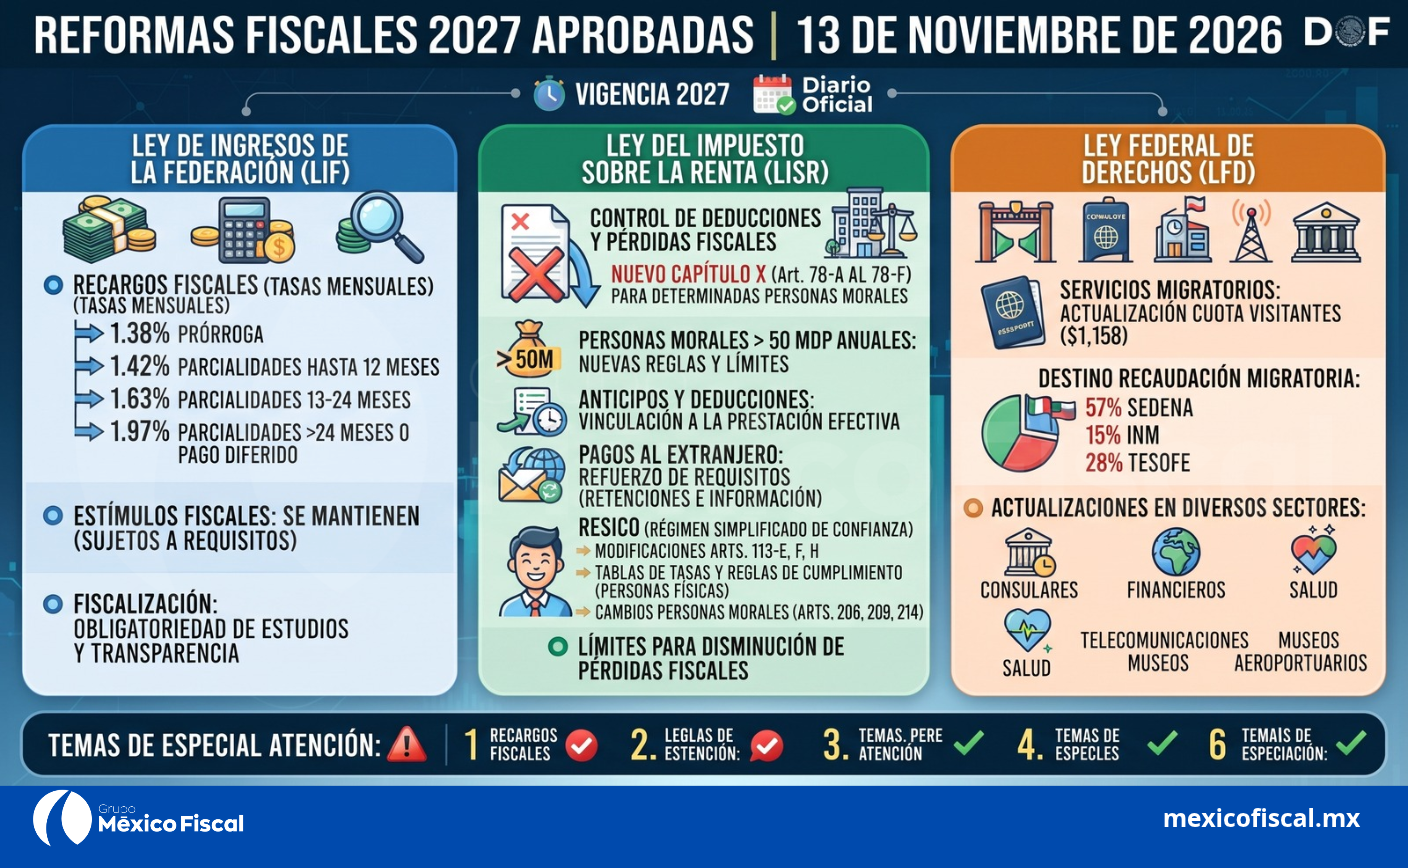
El 13 de noviembre de 2026 se publicaron en el Diario Oficial de la Federación (DOF) los Decretos siguientes:
- Decreto por el que se expide la Ley de Ingresos de la Federación (LIF) para el Ejercicio Fiscal 2027.
- Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley del Impuesto Sobre la Renta (LISR) y se expiden disposiciones de vigencia transitoria.
- Decreto por el que se reforman, adicionan y derogan diversas disposiciones de la Ley Federal de Derechos (LFD).
De estas publicaciones, destacamos lo siguiente:
Ley de Ingresos de la Federación
- Recargos fiscales: Se establecen las siguientes tasas:
- 1.38% mensual por prórroga.
- 1.42% mensual para pagos en parcialidades hasta de 12 meses.
- 1.63% mensual para parcialidades de más de 12 y hasta 24 meses.
- 1.97% mensual para parcialidades superiores a 24 meses o pago diferido.
- Estímulos fiscales: Se mantienen diversos estímulos y beneficios fiscales, sujetos a los requisitos establecidos en la propia ley.
- Fiscalización: Se mantiene la obligación de publicar estudios sobre evasión fiscal y transparentar el impacto recaudatorio de las iniciativas fiscales.
Ley del Impuesto sobre la Renta
- Control de deducciones y pérdidas fiscales: Se incorpora un nuevo Capítulo X al Título II, que comprende los artículos 78-A al 78-F, estableciendo mecanismos para limitar y controlar las deducciones autorizadas y las pérdidas fiscales de determinadas personas morales.
- Personas morales con ingresos superiores a 50 millones de pesos: Quedan sujetas a nuevas reglas y límites para aplicar deducciones autorizadas y pérdidas fiscales.
- Anticipos y deducciones: Se establecen reglas para deducir anticipos por servicios y por el uso o goce temporal de bienes, vinculando la deducción con la prestación efectiva del servicio o el periodo correspondiente.
- Pagos al extranjero: Se refuerzan los requisitos para su deducción, particularmente en materia de retenciones y cumplimiento de obligaciones informativas.
- Régimen Simplificado de Confianza (RESICO): Se modifican disposiciones de los artículos 113-E, 113-F y 113-H, incluyendo tablas de tasas y reglas de cumplimiento para personas físicas.
- Personas morales del RESICO: Se modifican disposiciones relacionadas con los artículos 206, 209 y 214.
- Pérdidas fiscales: Se establecen límites para su disminución, así como disposiciones transitorias para las pérdidas pendientes de amortizar.
Ley Federal de Derechos
- Servicios migratorios: Se actualiza el derecho para visitantes extranjeros sin permiso para realizar actividades remuneradas, estableciéndose una cuota de $1,158.00.
- Destino de la recaudación migratoria: Se establece que el 57% de los ingresos por este derecho se destinará a la Secretaría de la Defensa Nacional, el 15% al Instituto Nacional de Migración y el 28% restante a la Tesorería de la Federación.
- Servicios consulares: Se modifican cuotas relacionadas con la expedición de visas ordinarias y visas de larga duración.
- Servicios financieros: Se actualizan derechos relacionados con inscripciones, autorizaciones y registros ante autoridades financieras.
- Medio ambiente y recursos naturales: Se modifican cuotas por autorizaciones, licencias ambientales, aprovechamiento de recursos naturales y descargas de aguas residuales.
- Servicios de salud: Se actualizan derechos por registros sanitarios, permisos de importación de medicamentos y licencias sanitarias.
- Telecomunicaciones: Se modifican cuotas por el uso y aprovechamiento del espectro radioeléctrico.
- Museos y zonas arqueológicas: Se actualizan disposiciones y cuotas de acceso para diferentes categorías de museos y sitios arqueológicos.
- Servicios aeroportuarios: Se modifican cuotas relacionadas con servicios y operaciones de aeronaves, incluyendo tarifas por kilómetro volado.
Temas que recomendamos revisar con especial atención:
- El nuevo mecanismo de control de deducciones y pérdidas fiscales para personas morales con ingresos superiores a 50 millones de pesos.
- Los nuevos límites para la disminución de pérdidas fiscales.
- Los cambios al RESICO de personas físicas, particularmente el límite de ingresos de 5 millones de pesos y sus nuevas tarifas.
- Los requisitos para deducir anticipos y pagos al extranjero.
- Las nuevas tasas de recargos por créditos fiscales y pagos en parcialidades.
- Las nuevas cuotas de derechos aplicables a trámites y servicios federales.
Fuentes:
https://dof.gob.mx/nota_detalle.php?codigo=5803757&fecha=13/11/2026#gsc.tab=0
https://dof.gob.mx/nota_detalle.php?codigo=5803758&fecha=13/11/2026#gsc.tab=0
https://dof.gob.mx/nota_detalle.php?codigo=5803759&fecha=13/11/2026#gsc.tab=0
