Modificación a los Criterios Normativos SAT
El 6 de noviembre de 2026, se publicó en el Diario Oficial de la Federación (DOF) la Segunda Modificación al Anexo 7 de la Resolución Miscelánea Fiscal para 2026, el cual se refiere a los Criterios Normativos del SAT.
En esta modificación, se adiciona un nuevo criterio en el Código Fiscal de la Federación y se modifica un criterio en materia del Impuesto Sobre la Renta, los cuales serán analizados a continuación:
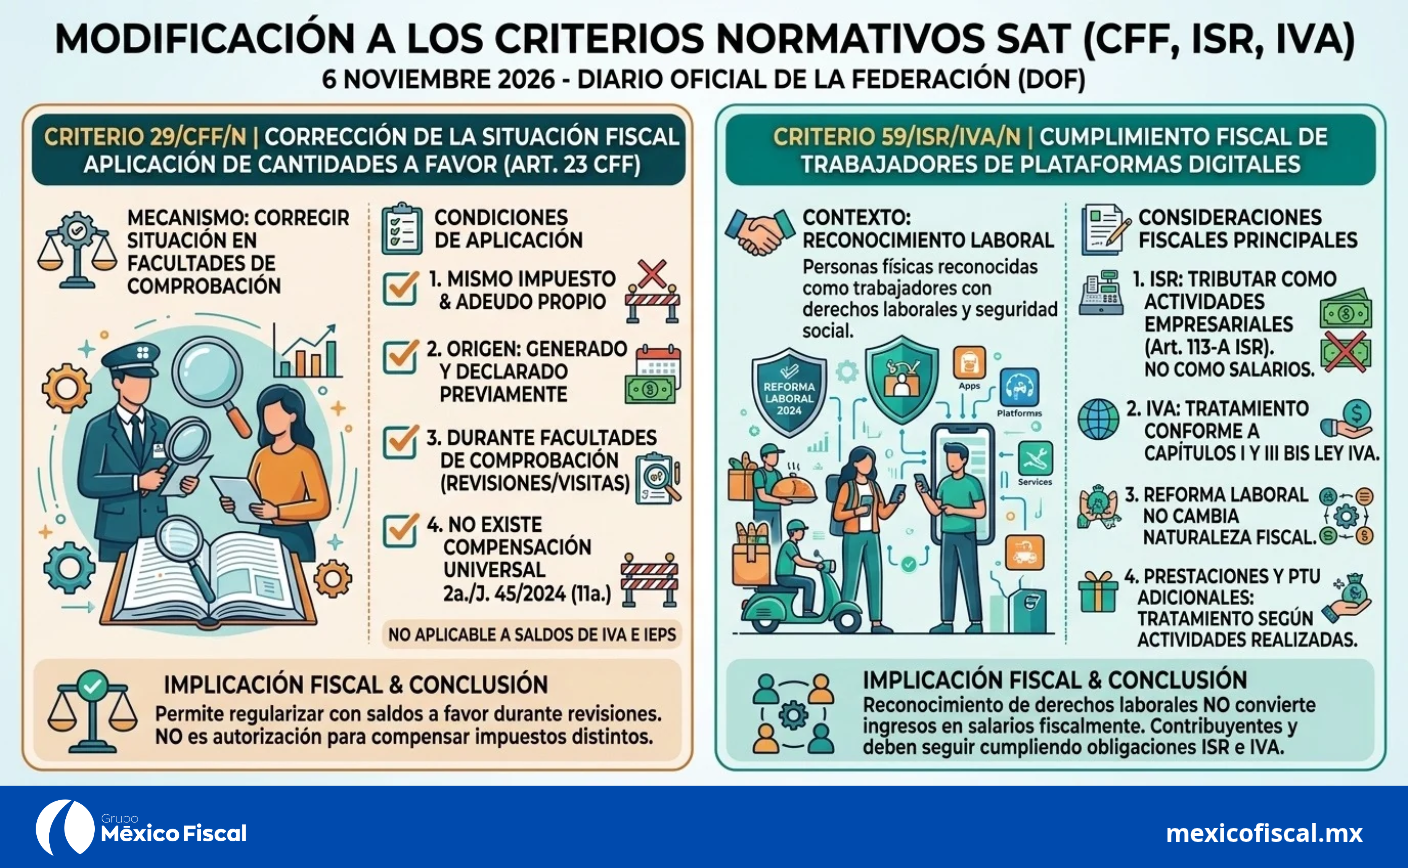
Criterio 29/CFF/N Corrección de la situación fiscal. Aplicación de cantidades a favor en términos del artículo 23, sexto párrafo del CFF.
El criterio 29/CFF/N establece que los contribuyentes que se encuentren sujetos a facultades de comprobación por parte del SAT, conforme al artículo 42, fracciones II y III del Código Fiscal de la Federación (CFF), pueden utilizar las cantidades que tengan derecho a recibir por concepto de saldos a favor o pagos de lo indebido para corregir su situación fiscal, aplicándolas contra las contribuciones omitidas y sus accesorios determinados por la autoridad.
Sin embargo, esta posibilidad está sujeta a las siguientes condiciones:
- Mismo impuesto: Las cantidades a favor únicamente podrán aplicarse contra contribuciones omitidas que correspondan al mismo impuesto, por adeudo propio.
- Origen de las cantidades: Los saldos a favor o pagos de lo indebido deben haberse generado y declarado antes de presentar la solicitud de aplicación.
- Facultades de comprobación: El beneficio aplica a contribuyentes sujetos a revisiones de gabinete o visitas domiciliarias, previstas en el artículo 42, fracciones II y III del CFF.
- No existe compensación universal: La Suprema Corte de Justicia de la Nación, mediante jurisprudencia 2a./J. 45/2024 (11a.), determinó que este mecanismo no permite compensar libremente impuestos distintos, sino que conserva la limitación de correspondencia entre el impuesto a favor y el impuesto a cargo.
El criterio establece que este mecanismo no es aplicable a los saldos a favor de IVA e IEPS, debido a que sus leyes particulares establecen reglas específicas.
Conclusión e implicaciones fiscales: El criterio 29/CFF/N permite que los contribuyentes aprovechen saldos a favor o pagos de lo indebido para disminuir contribuciones omitidas determinadas durante una revisión del SAT, como una alternativa para regularizar su situación fiscal. No obstante, no representa una autorización para compensar impuestos de distinta naturaleza. La aplicación debe respetar la identidad del impuesto y las restricciones particulares previstas en las leyes del IVA y del IEPS.
Criterio 59/ISR/IVA/N: Plataformas digitales. Cumplimiento de obligaciones fiscales de personas físicas que prestan servicios a través de plataformas tecnológicas.
El criterio establece que las personas físicas que prestan servicios o enajenan bienes mediante plataformas digitales deben continuar cumpliendo sus obligaciones fiscales conforme al régimen de actividades empresariales previsto en la Ley del ISR, aun cuando, derivado de la reforma laboral publicada el 24 de diciembre de 2024, sean reconocidas como personas trabajadoras de plataformas digitales.
Consideraciones principales del Criterio:
- ISR: Los ingresos obtenidos mediante plataformas digitales deben tributar conforme al artículo 113-A de la Ley del ISR, dentro del régimen de actividades empresariales, y no como ingresos por salarios.
- IVA: Las actividades realizadas a través de plataformas conservan el tratamiento fiscal previsto en la Ley del IVA, conforme a sus capítulos I y III Bis.
- Reforma laboral: El reconocimiento de una relación laboral especial para los trabajadores de plataformas digitales no modifica automáticamente la naturaleza fiscal de los ingresos que perciben.
- Prestaciones laborales: Los pagos adicionales que reciban, como prestaciones o participación de utilidades (PTU), también deberán conservar el tratamiento fiscal correspondiente a las actividades realizadas mediante plataformas.
Conclusión e implicación fiscal: El reconocimiento de los trabajadores de plataformas digitales como sujetos de derechos laborales y de seguridad social no significa que sus ingresos deban considerarse fiscalmente como salarios.
Por tanto, tanto las personas físicas como las plataformas tecnológicas deberán continuar cumpliendo sus obligaciones de ISR e IVA conforme a las disposiciones fiscales aplicables a las actividades realizadas mediante dichos medios digitales.
